
Una taca d’humitat apareix al sostre d’un pis. La primera pregunta que ens fem tots la coneixem i acostuma a ser: qui ho paga això?
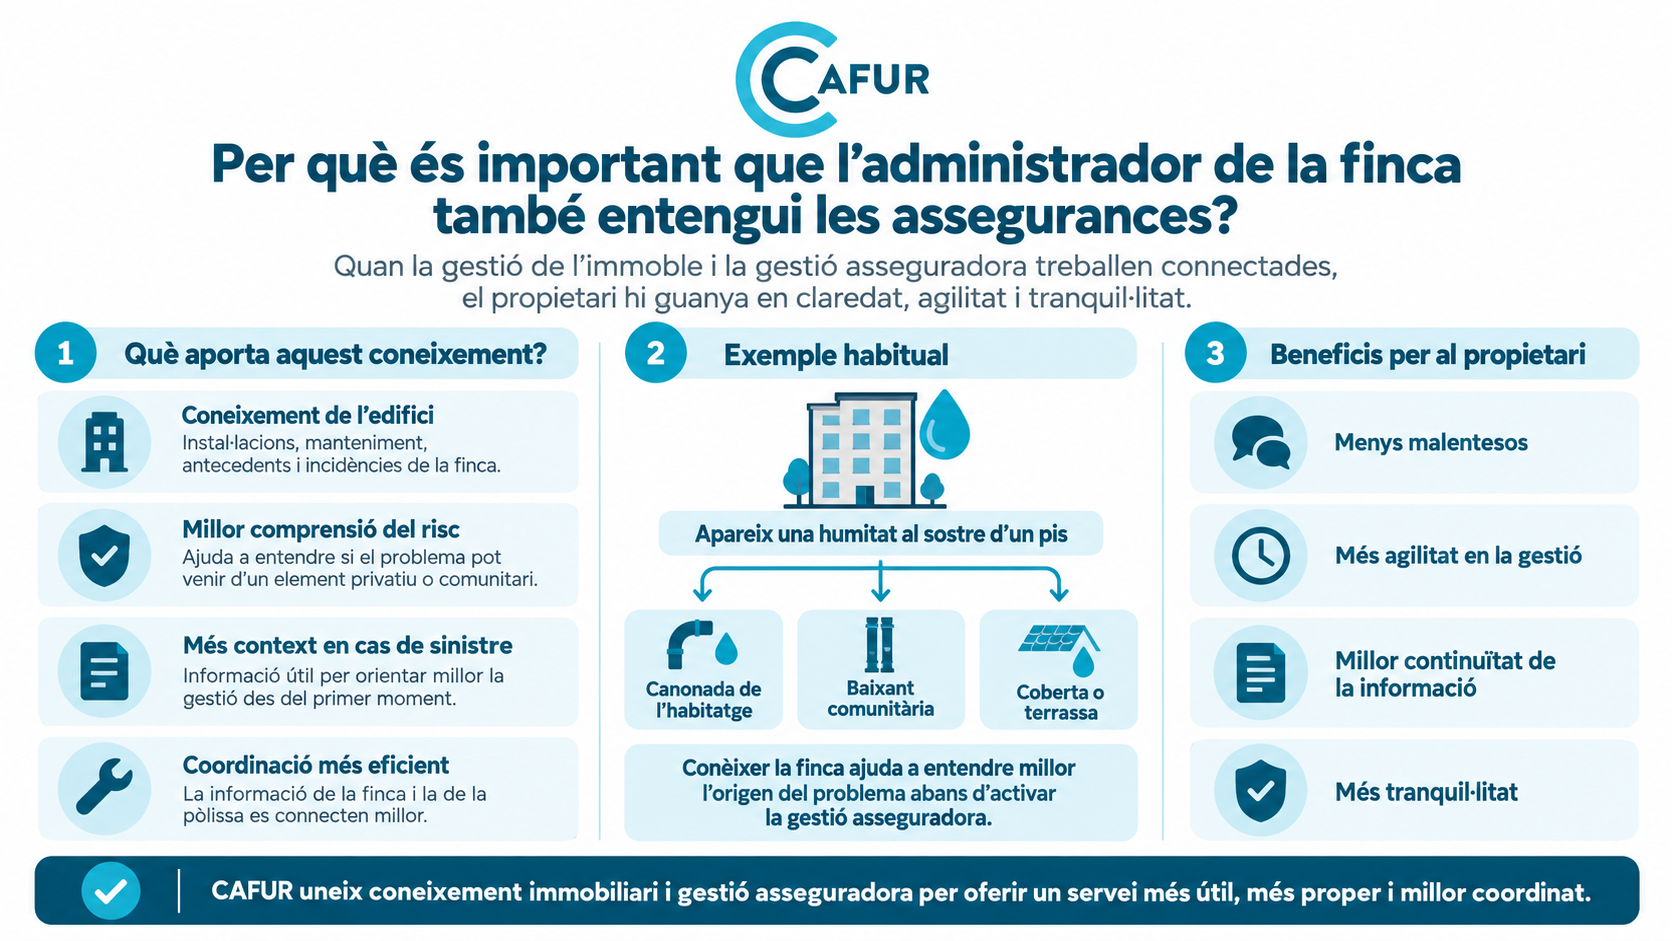
Normalment intuïm que tard o d’hora el problema arribarà a l’assegurança, però abans hi ha més preguntes rellevants que ens hem de fer. D’on ve l’aigua? D’una canonada de l’habitatge? D’una baixant comunitària? De la coberta? D’un altre pis?
Aquest és un exemple senzill que mostra una realitat més àmplia: quan una assegurança protegeix un immoble, la pòlissa i l’edifici no viuen en mons separats.
Per això té tot el sentit que el professional que intervé en la gestió asseguradora sigui expert també el món de l’habitatge, les comunitats i els edificis: com estàn construït, com es mantenen, què és comunitari i què és privatiu, quin ús té o quins problemes s’hi han produït al llarg del temps.
Aquest coneixement no ajuda per si sol a saber exactament què passa en cada situació, però si pot aportar un context imprescindible, per ajudar al seu client en cas d’accident o sinistre a la llar.
Anem pas a pas.
Entenguem què s’està protegint
La normativa actual sobre les assegurances i les bones pràctiques ens diuen que el primer pas abans de contractar una pòlissa és que el corredor/agent determini les necessitats del client a partir de la informació que n’obté i, en sentit contrari, faciliti la informació necessa`ria que permeti al client prendre una decisió fonamentada.
En assegurances relacionades amb habitatges i edificis, això porta a una conclusió pràctica: no n’hi ha prou amb conèixer el nom del producte o comparar la prima anual.
Posem un exemple. Una planta baixa llogada no té necessàriament la mateixa realitat que un pis d’ús habitual. Una finca antiga de Barcelona amb baixants comunitàries, terrats i patis interiors tampoc és igual que un edifici de construcció recent.
L’ús de l’immoble, les instal·lacions, determinades reformes o les característiques constructives formen part del contexte que cal conèixer i entendre.
Aquest “diàleg” entre corredor/agent i client permet conèixer l’immoble i ajuda a entendre millor què s’està protegint.
No oblidem que el manteniment també és important
L’assegurança acostuma a entrar en escena quan passa alguna cosa.
Una bona gestió immobiliària intenta intervenir abans de que passi.
Per exemple: una instal·lació que fa temps que dóna problemes, una coberta que necessita manteniment o una incidència que es repeteix no són només qüestions administratives.
També formen part de la realitat del risc i per això s’hi pot intervenir abans.
Uns es miren únicament la pòlissa, un bon corredor/agent que coneix el negoci es mira també l’edifici.
El manteniment preventiu no garanteix que no hi hagi sinistres. Però gestionar professionalment l’immoble, detectar incidències i conservar correctament les instal·lacions pot ajudar a prevenir determinats problemes o a limitar-ne les conseqüències.
És una connexió especialment natural en l’activitat de CAFUR. La seva gestió de comunitats inclou manteniment preventiu, inspeccions periòdiques, supervisió d’instal·lacions i seguiment de reparacions; també incorpora assessorament sobre assegurances.
Vols més informació? Omple el nostre formulari i contactarem amb tú.
Quan el límit entre habitatge i comunitat no és tan evident
Tornem a la humitat del sostre que comentàvem a l’inici.
Abans de decidir quina assegurança pot intervenir i per tant saber a quin ens hem d’adreçar, pot ser necessari saber si l’origen és una instal·lació particular, una baixant comunitària, una façana, una terrassa o una coberta.
Cal tenir en compte que identificar l’origen d’un dany no determina automàticament ni la responsabilitat jurídica ni la cobertura asseguradora ja que depèn de les circumstàncies i condicions dels contractes que s’apliquen en cada cas.
Per això, en determinats sinistres, conèixer la configuració de la finca i distingir entre elements comuns i privatius pot facilitar la comprensió inicial del problema.
La comprensió inicial pot evitar moltes explicacions després
Quan l’administració de l’immoble i la gestió de les assegurances estan allunyades, és fàcil que cada professional disposi només d’una part de la informació.
I això, pot ser un problema.
Perquè?
Qui administra la finca pot conèixer antecedents d’una avaria, obres recents o intervencions en una instal·lació.
Qui gestiona l’assegurança coneix el contracte i el tota la dinàmica asseguradora que es posa en marxa en cada cas.
Quan aquests coneixements es connecten correctament, pot haver-hi una millor continuïtat de la informació. Tot és més àgil, més ràpid.
Hi haurà discrepàncies i diferents punts de vista? Sí. El sinistre es tornarà més senzill de resoldre ? No. Però tenir aquesta informació i aquesta connexió facilitarà respostes, agilitzarà processos, evitarà malsentesos, i escurçarà el plaç de resolució.
Aquesta relació entre gestió de l’immoble i seguiment assegurador també apareix en l’activitat de patrimoni de CAFUR, que inclou gestió de manteniment, incidències i seguiment de sinistres dels immobles administrats.
Vols contactar amb el departament d’assegurances? Escriu-nos un email directe
Assegurança i Gestió de l’immoble, dues parts d’una mateixa realitat
CAFUR treballa amb comunitats, patrimoni, lloguers, manteniment i serveis asseguradors vinculats als immobles
Aquesta combinació aporta una mirada experta, una manera de protegir els seus clients: ajuntar el seu coneixement en la gestió de milers de comunitats i edificis, amb la seva diversitat i complexitat, amb la gestió de les assegurances, la peritació, l’acompanyament i explicació del procés i la col·laboració, si cal en la reparació del dany.
Per aixó, a CAFUR recomanem de manera proactiva, que els propietaris dels pisos del les finques que gestionem coneguin, de primeres, els avantatges de tenir a CAFUR com a responsables de les seves assegurances.
Vols més informació? Omple el nostre formulari i contactarem amb tú.
Preguntes freqüents
Sí, en el sentit que la conservació, les revisions i la detecció d’incidències poden ajudar a prevenir o limitar determinats problemes. Això no significa que totes les incidències siguin evitables ni que qualsevol dany estigui cobert per una assegurança.
No necessàriament. La prima s’ha de valorar juntament amb els capitals assegurats, les cobertures, els límits, les franquícies, les exclusions i les característiques concretes del risc.
No. La cobertura depèn del contracte subscrit, de les circumstàncies del sinistre i de la valoració que correspongui. Conèixer l’edifici pot ajudar a contextualitzar l’origen del problema i els actors implicats.
FONTS
La investigació externa s’ha actualitzat l’1 d’octubre de 2026.
Real Decreto-ley 3/2020, de 4 de febrero — BOE. La definició legal de distribució inclou activitats prèvies a la contractació i assistència en la gestió i execució del contracte, inclosos els sinistres; els articles 172 i 175 regulen la conducta del distribuïdor i la determinació de les exigències i necessitats del client. BOE
BOE — Real Decreto-ley 3/2020
Ley 50/1980, de 8 de octubre, de Contrato de Seguro — BOE. Article 10, sobre la declaració de les circumstàncies conegudes que poden influir en la valoració del risc segons el qüestionari de l’asseguradora. BOE
BOE — Ley 50/1980 de Contrato de Seguro