
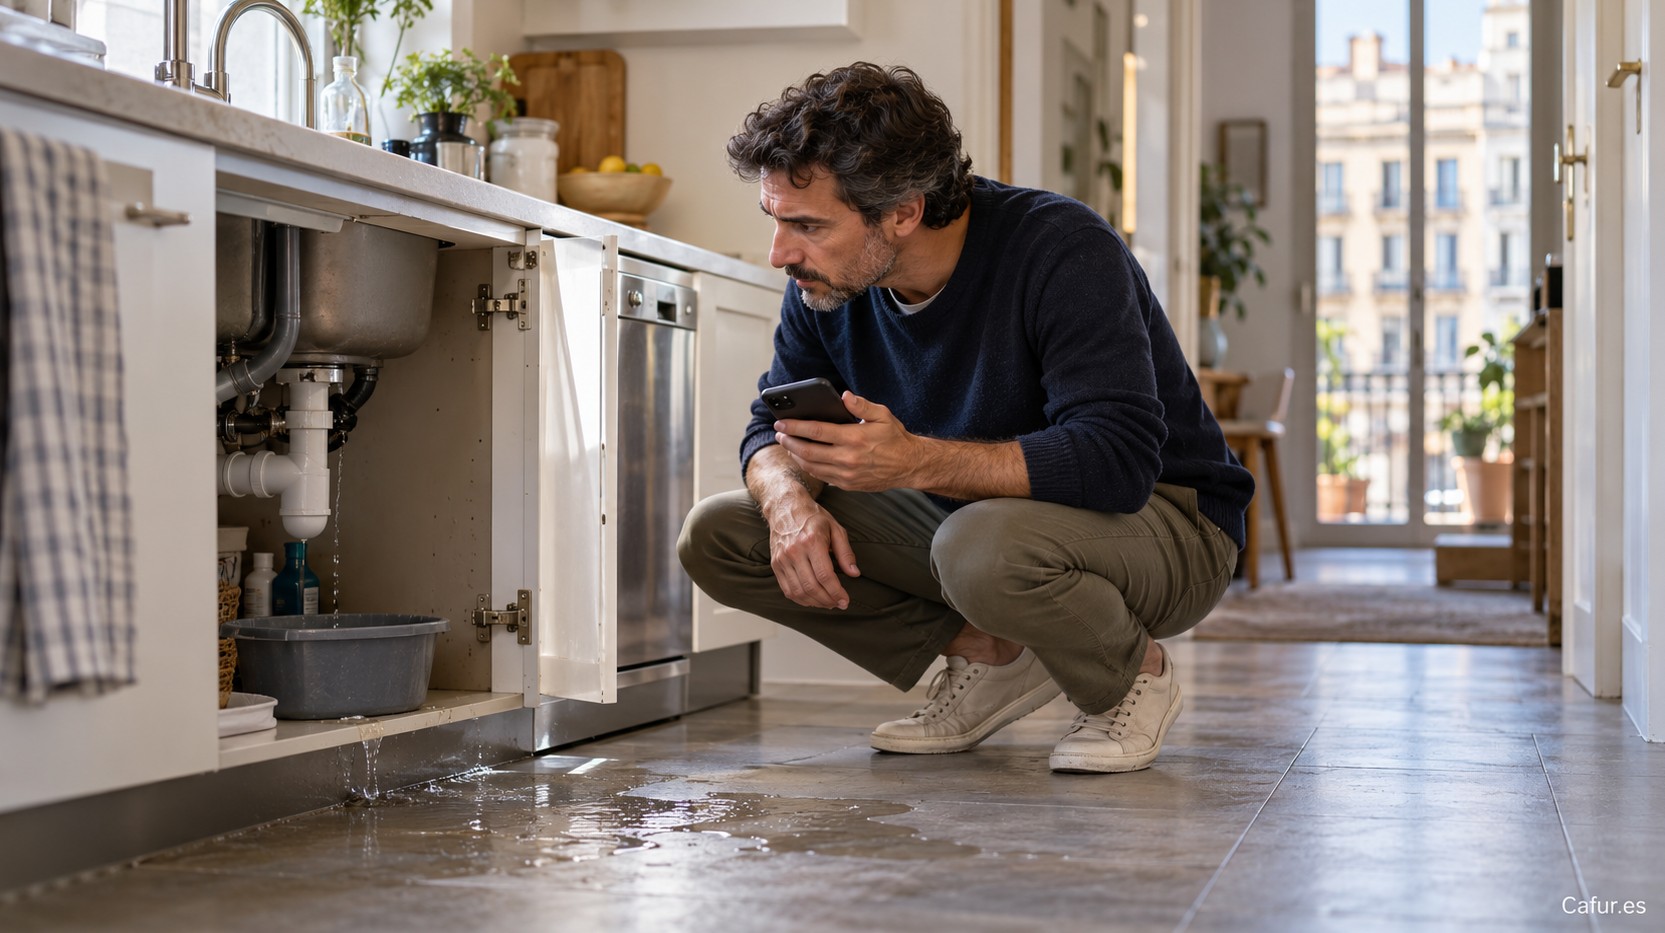
Una rentadora que perd aigua mentre no hi ha ningú a casa. Una paella que s’encén més del compte. Tornar d’un cap de setmana i trobar la porta forçada. Són situacions que ningú espera, però que formen part dels riscos normals de qualsevol habitatge.
És precisament aleshores quan es descobreix què hi ha realment darrere d’una assegurança de la llar.
No totes les pòlisses ofereixen les mateixes cobertures, ni ho fan amb els mateixos límits, exclusions o franquícies. Però hi ha situacions molt quotidianes que ajuden a entendre per què convé saber què s’ha contractat abans que arribi el problema.
1. La fuita que comença sota l’aigüera… i acaba al pis de sota
Al principi pot semblar poca cosa: unes gotes sota l’aigüera, una connexió de la rentadora que falla o una canonada que perd aigua lentament.
El problema és que l’aigua té poca afició a quedar-se quieta.
Pot afectar un moble, aixecar el parquet, deteriorar una paret o acabar travessant el forjat fins a l’habitatge del veí.
Els danys per aigua són un dels sinistres més habituals en les assegurances de la llar. Segons la pòlissa contractada, poden existir cobertures per als danys produïts, la localització de l’avaria, determinades reparacions o la responsabilitat pels perjudicis causats a tercers.
Però aquí apareix un matís important: no és el mateix reparar la canonada que ha originat el problema que reparar els danys provocats per l’aigua. Tampoc és igual que l’origen sigui una instal·lació particular o una baixant comunitària.
Per això, davant d’una humitat, la primera pregunta no hauria de ser únicament “ho cobreix l’assegurança?”, sinó també “d’on ve l’aigua?”.
2. Un petit incendi que deixa més rastre del que semblava
No cal imaginar un gran incendi.
Una paella que s’encén, un aparell elèctric que es crema o un petit foc a la cuina poden ser suficients per provocar desperfectes.
De vegades les flames afecten una zona molt concreta, però el fum, la calor o les tasques necessàries per apagar el foc deixen danys en altres parts de l’habitatge.
L’incendi és una de les cobertures tradicionals de moltes assegurances de la llar, però això no significa que totes les conseqüències quedin cobertes de la mateixa manera.
Pot ser necessari revisar quins béns estan assegurats, quins capitals s’han declarat, quines despeses addicionals preveu el contracte i quins límits s’apliquen.
És un bon exemple de per què el capital assegurat no és una xifra que convé triar simplement per pagar una prima més baixa. Quan arriba un sinistre important, la relació entre el valor real del que es vol protegir i el capital contractat passa a tenir molta més importància.
3. Tornar a casa i trobar la porta forçada
La primera impressió acostuma a ser visual: el pany malmès, una porta oberta o algun calaix remogut.
Després arriba l’inventari mental.
Què falta? Què s’ha trencat? Hi ha objectes de valor? Es conserva documentació o fotografies que permetin acreditar-ne l’existència?
Les pòlisses poden contemplar protecció davant del robatori i els danys provocats per entrar a l’habitatge, però les condicions varien. També poden existir diferències entre robatori, furt, objectes de valor, diners en efectiu o béns situats fora de l’habitatge.
Aquest és un d’aquells casos en què la lletra del contracte deixa de semblar tan secundària.
També recorda una cosa molt pràctica: conservar factures, fotografies o altra documentació de determinats béns pot facilitar molt les coses si algun dia cal acreditar què hi havia a casa.
4. Una tempesta que no es queda al carrer
Una nit de pluja intensa. Una persiana que rep cops de vent. L’endemà apareix una filtració al costat d’una finestra o es descobreix que el granís ha malmès algun element exterior.
Els fenòmens meteorològics generen cada any milers de sinistres en habitatges. Però aquí cal evitar una simplificació freqüent: no tots els fenòmens meteorològics es tramiten de la mateixa manera.
Determinats danys per pluja, vent, neu o calamarsa poden estar coberts per l’asseguradora privada segons les condicions de la pòlissa i els requisits previstos. En canvi, alguns esdeveniments qualificats legalment com a riscos extraordinaris —com determinades inundacions extraordinàries o tempestes ciclòniques atípiques— entren en l’àmbit del Consorci de Compensació d’Assegurances si es compleixen els requisits corresponents.
En una finca, a més, torna a aparèixer la frontera entre habitatge i comunitat. Una filtració pot tenir l’origen en una finestra particular, però també en una coberta, una façana o un altre element comú.
Un altre motiu per no mirar la pòlissa de la llar de manera aïllada de l’edifici.
5. Quan el problema no és el que passa a casa, sinó el que provoquem als altres
La fuita del primer exemple ja en dona una pista.
Una incidència dins d’un habitatge pot acabar causant danys al veí. Però hi ha més situacions possibles: un objecte que cau i provoca desperfectes, un accident que afecta un tercer o altres danys pels quals es pugui exigir responsabilitat.
Aquí entra en joc una cobertura especialment important: la responsabilitat civil.
Segons les condicions contractades, una assegurança de la llar pot assumir determinades reclamacions per danys materials o personals causats a tercers quan existeixi responsabilitat de l’assegurat.
No significa que qualsevol accident quedi automàticament cobert. Cal comprovar qui té la condició d’assegurat, quins supòsits contempla la pòlissa, el capital de responsabilitat civil i les exclusions aplicables.
És una cobertura que sovint passa més desapercebuda que un robatori o un incendi, però que pot adquirir molta importància quan el perjudicat és una altra persona.
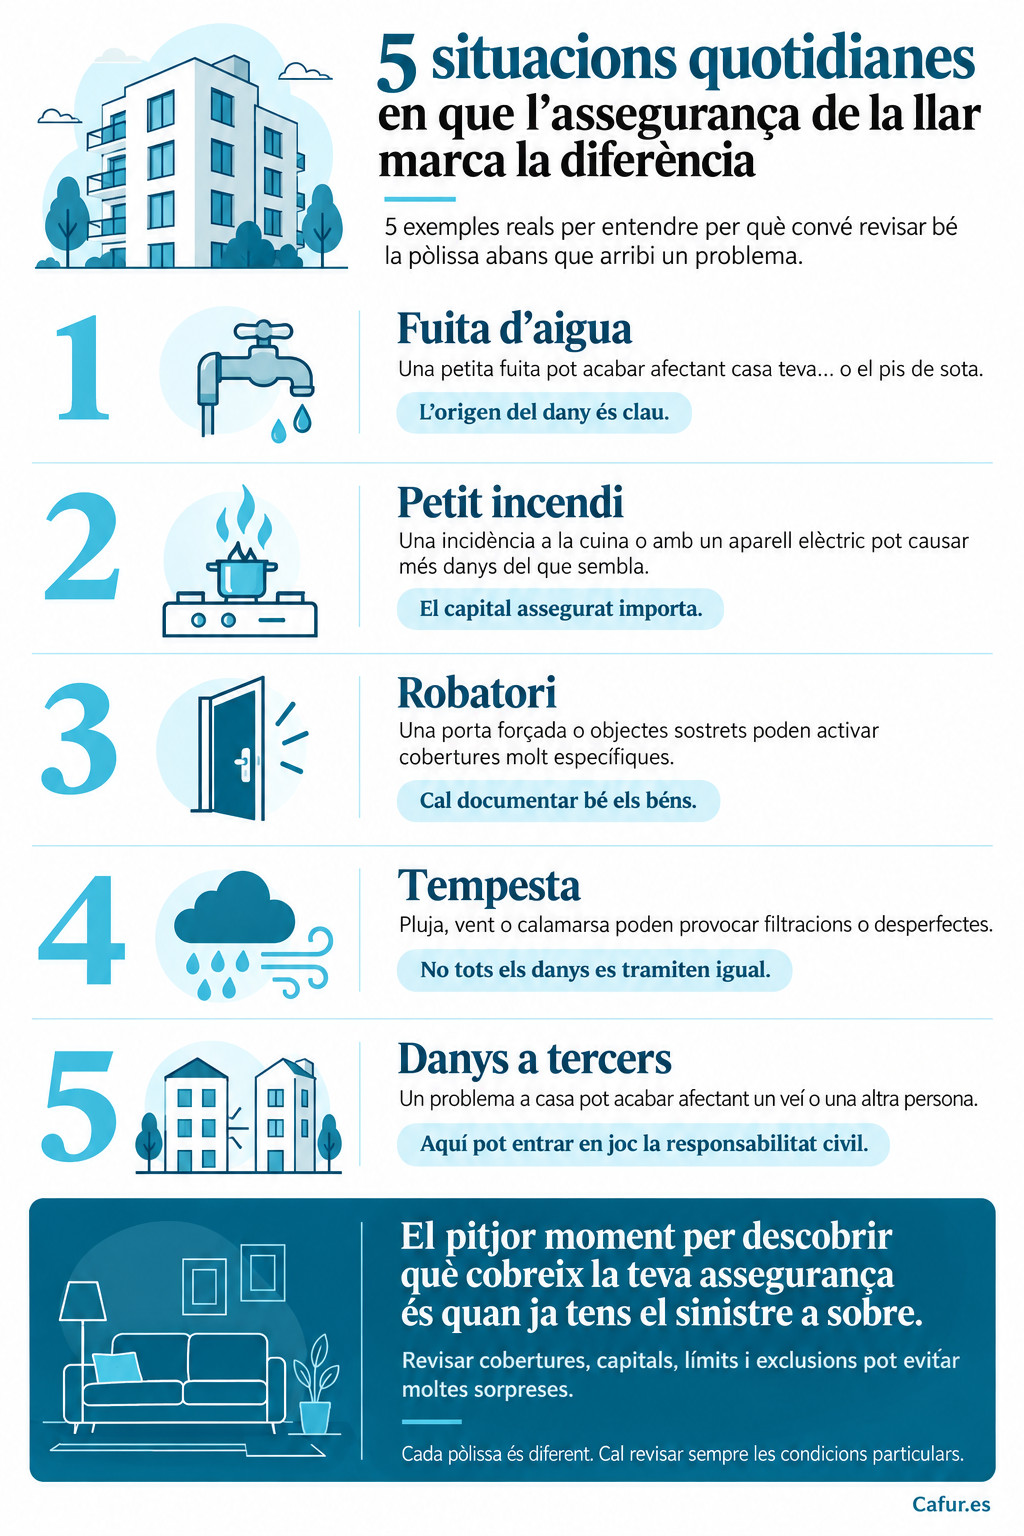
El moment de descobrir què s’havia contractat no hauria de ser el sinistre
Aquestes cinc situacions tenen una cosa en comú: abans que passin semblen poc probables. Després, totes les preguntes arriben alhora.
Què està cobert? Quin capital hi ha? Hi ha franquícia? Intervé l’assegurança de la llar o la de la comunitat? Cal reparar primer l’origen? Qui ha causat el dany?
Per això una assegurança de la llar no s’hauria de valorar només pel preu de la prima. Convé relacionar el cost amb l’habitatge que es protegeix, els riscos reals, els capitals, les cobertures, els límits i les exclusions.
És la mateixa mirada que CAFUR aplica quan relaciona la gestió asseguradora amb el coneixement de l’immoble: darrere del contracte hi ha un habitatge real, dins d’un edifici real, on les incidències rarament segueixen l’esquema perfecte d’un formulari.
Revisar periòdicament la pòlissa i comprovar si continua encaixant amb l’habitatge és una manera senzilla d’evitar sorpreses quan arriba el moment de necessitar-la.
Vols contactar amb el departament d’assegurances? Escriu-nos un email directe
Preguntes freqüents
No. Els danys per aigua són habituals en les pòlisses multirisc, però l’abast de la cobertura, l’origen admès, les reparacions incloses, els límits i les exclusions depenen de cada contracte.
Depèn del fenomen, de la intensitat, dels danys i de la pòlissa. Alguns episodis poden correspondre a l’asseguradora privada i determinats riscos extraordinaris poden entrar en l’àmbit del Consorci de Compensació d’Assegurances si es compleixen els requisits establerts.
No hi ha una periodicitat única aplicable a tots els casos. És especialment convenient revisar-la quan hi ha reformes, canvis d’ús, adquisició de béns rellevants o qualsevol modificació que pugui afectar el risc o els capitals assegurats.
FONTS
Revisat el 19 d’octubre de 2026.
UNESPA — Los siniestros patrimoniales. Datos 2022.
És la desagregació sectorial detallada més recent que he localitzat sobre causes de sinistres patrimonials durant aquesta investigació. Estima més de 3 milions de sinistres de danys per aigua en llars assegurades aquell any, a més de sinistres de vidres, assistència, danys elèctrics, fenòmens atmosfèrics, robatori, responsabilitat civil i incendi. UNESPA
https://www.unespa.es/main-files/uploads/2023/06/Los-siniestros-patrimoniales-Datos-2022-FINAL.pdf
UNESPA — El seguro paga 492 millones por siniestros climáticos en 2025.
Publicat el 9 de març de 2026. Les llars van concentrar 407.885 dels sinistres climàtics analitzats; pluja, calamarsa i vent van ser els principals fenòmens estudiats. UNESPA
https://www.unespa.es/notasdeprensa/siniestros-climaticos-asegurados-2025/
Consorcio de Compensación de Seguros — Guía rápida de solicitud de indemnización.
Defineix els riscos extraordinaris que entren en el seu àmbit i recorda que cal que els béns afectats disposin d’una assegurança vigent en les condicions exigides. Consorcio de Compensación de Seguros
https://www.consorseguros.es/ambitos-de-actividad/seguros-de-riesgos-extraordinarios/guia-rapida-de-solicitud-de-indemnizacion
Consorcio de Compensación de Seguros — ¿Qué tipo de seguro tengo que tener para que el Consorcio me indemnice los daños?
Detalla els tipus de pòlisses que poden donar accés a la cobertura de riscos extraordinaris sobre danys materials. Consorcio de Compensación de Seguros
https://www.consorseguros.es/preguntas-frecuentes/seguros-de-riesgos-extraodinarios/-/asset_publisher/PUFCb5ZFz1ue/content/-que-tipo-de-seguro-poliza-tengo-que-tener-para-que-el-consorcio-me-indemnice-los-danos-en-mi-vivienda-comercio-taller-o-industria-u-oficina-
Nota d’exempció de responsabilitat
Aquest contingut té caràcter informatiu i general. Les cobertures, capitals, límits, exclusions, franquícies i requisits poden variar segons l’entitat asseguradora i la pòlissa contractada. La intervenció de l’asseguradora o del Consorci de Compensació d’Assegurances dependrà de les circumstàncies del sinistre i de les condicions aplicables. Per valorar un cas concret cal revisar sempre la documentació contractual corresponent.